El seguro de helicóptero en Nepal es el detalle que la mayoría de los trekkers pasa por alto al reservar su viaje, y es justo lo que convierte un simple esguince en una pesadilla financiera a 4.000 metros. Lo digo desde el principio porque lo viví de cerca en el circuito de los Annapurnas: no es el precio de la póliza lo que importa, sino lo que realmente cubre una vez que el equipo médico local confirma que hace falta una evacuación. Muchos contratos anuncian con orgullo «rescate en montaña incluido» sin especificar nunca el límite de cobertura, la altitud máxima o la forma de pago, y es justo ahí donde empiezan los problemas.
En Nepal, la evacuación en helicóptero no es un lujo, a veces es la única opción viable entre un campo base y un hospital en Katmandú. Las compañías locales cobran el precio real, a menudo en efectivo y por adelantado, si el seguro no garantiza el pago directo. Por eso te propongo un repaso completo de las cláusulas obligatorias que hay que revisar, las mismas que reviso personalmente antes de cada salida, para evitar una mala sorpresa a 6.000 metros de altitud o en un valle remoto del Khumbu.
Por qué el rescate en helicóptero en Nepal es tan caro
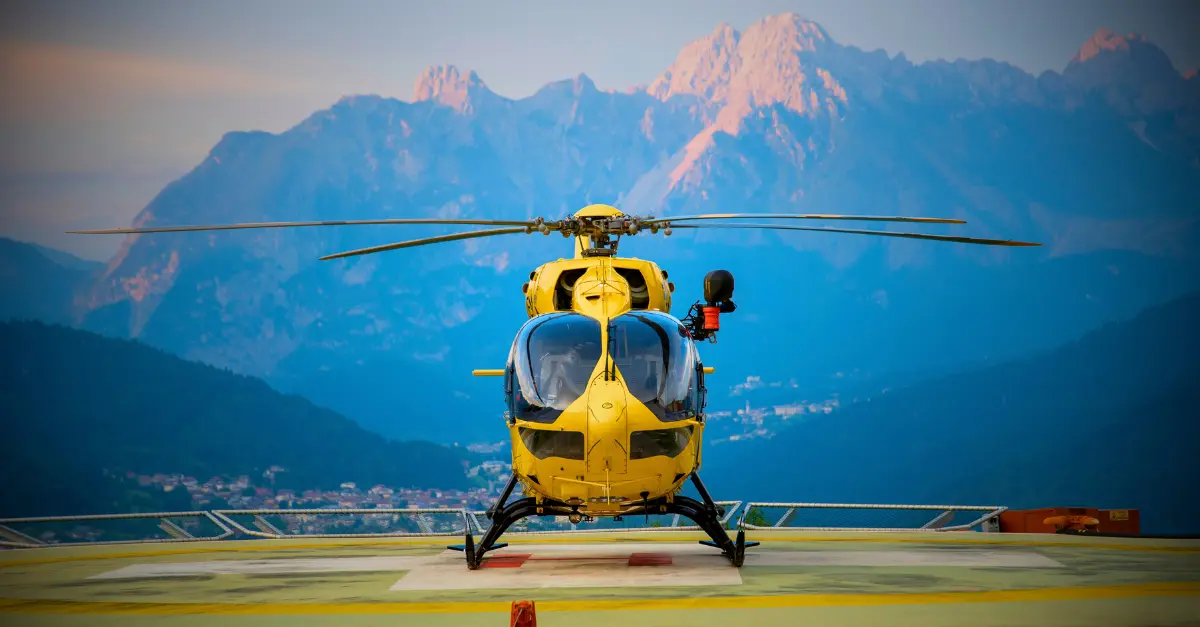
El relieve de Nepal explica por sí solo la mayor parte del problema. Las rutas de trekking ganan altitud muy rápido, los hospitales con equipamiento adecuado escasean fuera de Katmandú, y la única forma realista de llegar hasta un trekker en apuros es en helicóptero. Compañías como Simrik Air o Fishtail Air operan desde bases en Katmandú, Pokhara o Lukla, lo que alarga inevitablemente los tiempos de respuesta y el coste del vuelo.
Un vuelo de rescate típico desde la región del Everest puede superar los 5.000 a 10.000 dólares, según la altitud de partida y el tiempo de vuelo necesario. Esa cifra sube todavía más si el mal tiempo obliga a varios intentos o a desviar el vuelo hacia un hospital mejor equipado. Sin una cobertura sólida, son los propios trekkers, o sus familiares, quienes tienen que adelantar el dinero con urgencia, a veces mediante una transferencia desde un cibercafé en Namche Bazaar.
Este contexto tan particular es justamente lo que hace indispensable leer la letra pequeña del contrato, mucho más que en cualquier destino europeo.
La cuestión del límite de cobertura
Un límite de 15.000 o 20.000 euros parece cómodo sobre el papel, pero debe cubrir a la vez el vuelo, la primera atención in situ y a veces la repatriación de vuelta a casa. Recomiendo apuntar a un límite de al menos 30.000 euros para los treks de alta altitud, sobre todo por encima de los 4.000 metros, ya que un rescate complicado por el mal tiempo puede acumular rápidamente varios gastos.
Las cláusulas realmente obligatorias antes de salir a trekking
Estos son los puntos que reviso sistemáticamente, línea por línea, antes de validar un contrato para un trek en Nepal. No son detalles de confort, son condiciones que determinan si te rescatarán en una hora o si tendrás que negociar por teléfono satelital mientras tu estado empeora.
- La altitud máxima cubierta: algunos contratos limitan la cobertura a 3.500 o 4.000 metros, lo que descarta de hecho el paso de Thorong La o el campo base del Everest.
- El pago directo (garantía de pago): sin esta cláusula, el asegurado debe adelantar los gastos, algo casi imposible sobre el terreno.
- La actividad cubierta: el trekking guiado, la ruta en autonomía y el alpinismo técnico no entran en la misma casilla del contrato, y marcar la casilla equivocada puede anular la cobertura.
- El plazo de activación: algunas aseguradoras exigen contactar antes con su central de asistencia antes de cualquier vuelo, bajo pena de rechazar el reembolso.
- La exclusión de «fuera de senderos señalizados»: frecuente en las pólizas más económicas, puede aplicarse a buena parte de los treks más populares del país.
- La repatriación sanitaria de vuelta a casa, distinta del simple traslado local en helicóptero, que debe figurar como una garantía aparte y con cifra propia.
Esta lista no pretende ser exhaustiva en el sentido legal, pero cubre los puntos que, según mi propia experiencia y lo que escucho de otros trekkers, generan más disputas una vez sobre el terreno.
La trampa de la altitud no especificada
Es la cláusula más traicionera de todas. Un contrato puede anunciar una cobertura de montaña completa sin mencionar nunca un límite de altitud en el folleto comercial, mientras que las condiciones generales, en letra pequeña, limitan la garantía a 3.000 metros. Y casi todos los treks de Nepal superan ese umbral desde los primeros días de marcha. Yo siempre reviso esa cifra en el documento contractual completo, nunca en el folleto de marketing.
Mi opinión tras varios treks asegurados en Nepal
Apruebo sin dudarlo los contratos que indican claramente un límite de altitud por encima de los 6.000 metros junto con una garantía de pago directo al operador de helicóptero. Personalmente contraté una póliza con Chapka para un trek al campo base del Annapurna, y lo que más me tranquilizó no fue el precio, sino contar con una línea de asistencia disponible 24 horas en inglés, capaz de coordinar directamente con las compañías de helicópteros locales sin que yo tuviera que sacar la tarjeta.
Allianz Travel y AVI International también ofrecen pólizas específicas para trekking y alta montaña, con límites que aumentan según la altitud declarada. Europ Assistance sigue siendo una opción sólida para quienes no superan los 5.500 metros, pero resulta menos adecuada para objetivos más técnicos como el Island Peak o el Mera Peak, donde hace falta una garantía de alpinismo específica.
Lo que más me queda de hablar con otros guías y trekkers sobre el terreno es que la mayoría de las malas experiencias no vienen de un rechazo directo de la aseguradora, sino de un malentendido sobre el alcance real de la cobertura en el momento de contratar. Se lee rápido, se marcan las casillas por costumbre, y solo se descubre el contenido real del contrato cuando ya se necesita.
Un ejemplo real vivido sobre el terreno
Durante un trek hacia el Gokyo Ri, un compañero de ruta empezó a mostrar señales de un edema pulmonar a 4.800 metros. Su seguro sí cubría la evacuación, pero solo tras una validación telefónica de un médico de la central, justo cuando la señal satelital era inestable en el valle. El guía local tuvo que improvisar un descenso a pie de varias horas antes de encontrar señal suficiente para activar el procedimiento. Este tipo de situación explica por qué recomiendo también revisar los trámites prácticos de activación, no solo el importe de la cobertura.
Lo que Decathlon y los seguros genéricos no cubren
Las tarjetas bancarias premium y los seguros de viaje genéricos incluidos con el billete de avión suelen mostrar una tranquilizadora mención de «asistencia y repatriación incluidas», que engaña bastante. En casi todos los casos, estas pólizas excluyen explícitamente las actividades en alta altitud, el trekking fuera de sendero y el alpinismo, incluso en su forma más ligera. Una tarjeta Visa Premier, por ejemplo, suele limitar su asistencia en montaña muy por debajo de las altitudes que se alcanzan en un trek clásico en Nepal.
No se trata de menospreciar estas ofertas, que son útiles para una escapada urbana o unas vacaciones de playa, pero simplemente no están pensadas para el entorno del Himalaya. Un seguro especializado en trekking, diseñado pensando específicamente en Nepal, es la única opción razonable en cuanto la ruta supera los 3.000 metros de altitud.
Cómo revisar tu póliza antes de salir de viaje
Antes de cada salida, sigo siempre el mismo método, sencillo pero eficaz. Pido las condiciones generales completas, no solo la ficha comercial del producto, y busco tres palabras clave concretas: «altitud», «helicóptero» y «garantía de pago». Si falta alguno de estos términos o aparece de forma ambigua, llamo directamente al servicio de atención al cliente antes de firmar nada.
También recomiendo llevar una copia en papel y otra digital del contrato durante todo el trek, con el número de la central de asistencia anotado en un cuaderno físico, porque la cobertura móvil se vuelve poco fiable a partir de Namche Bazaar. Algunos guías locales incluso piden ver este documento antes de salir, precisamente porque ya se han enfrentado a situaciones donde el seguro anunciado no coincidía con la realidad sobre el terreno.
Para quien quiera profundizar, el Ministerio francés de Europa y Asuntos Exteriores publica recomendaciones actualizadas sobre las zonas de trekking y las condiciones sanitarias en Nepal, un buen complemento antes de elegir tu póliza.
Preguntas frecuentes sobre el seguro de helicóptero en Nepal
¿Qué altitud exacta debe cubrir mi seguro para un trek en Nepal?
Tu póliza debe indicar explícitamente un límite de altitud acorde con el punto más alto de tu itinerario, o la cobertura podría anularse.
- Para las rutas clásicas (hasta 6.000 m): Si vas al campo base del Everest (que llega a 5.364 m, o 5.545 m en el Kala Patthar) o al circuito de los Annapurnas (con el cruce del paso Thorong La a 5.416 m), una póliza que cubra al menos 6.000 metros de altitud es el mínimo indispensable que deberías exigir.
- Para objetivos técnicos y cumbres (por encima de 6.000 m): En cuanto tu plan incluya pasos extremadamente altos o picos de trekking como el Island Peak (6.189 m) o el Mera Peak (6.476 m), necesitas contratar una extensión específica de «alpinismo y alta altitud», sin límite o que garantice cobertura hasta los 7.000 metros.
¿Tengo que adelantar el coste del helicóptero si mi seguro no ofrece pago directo?
Sí, y es la principal trampa financiera: sin una garantía de pago inmediato, ninguna compañía de helicópteros despega.
- Cómo funciona sobre el terreno: Las evacuaciones en helicóptero en el Himalaya son muy caras, generalmente entre 3.000 y 5.000 dólares por vuelo. Si tu aseguradora no tiene un acuerdo de pago directo con las compañías de helicópteros de Katmandú, la agencia local o el piloto exigirán el pago inmediato, ya sea en efectivo, con tarjeta o mediante una transferencia de urgencia, antes del despegue o al llegar al hospital.
- La cláusula clave a revisar: Antes de salir, llama a tu aseguradora para obtener la confirmación por escrito de la «garantía de pago directo de los gastos de búsqueda y rescate en helicóptero». Es esta cláusula la que permite a la central de asistencia enviar de inmediato una carta de garantía (GOP) a las autoridades nepalíes para activar el rescate sin que tengas que vaciar tu cuenta bancaria.
¿Es suficiente el seguro incluido con mi tarjeta bancaria para este tipo de trek?
No, los seguros de las tarjetas bancarias, incluso las premium, casi nunca sirven en alta montaña.
- Límites de altitud restrictivos: La mayoría de las pólizas de asistencia asociadas a tarjetas bancarias (incluidas las Gold, Premier o World Elite) incluyen exclusiones estrictas para actividades por encima de los 3.000 o 4.000 metros de altitud.
- Exclusiones de actividades deportivas: Además, las condiciones suelen excluir el «trekking en autonomía», el alpinismo, o cualquier ruta que requiera equipo técnico o transcurra fuera de senderos señalizados y mantenidos. Para viajar con tranquilidad, es fundamental contratar un seguro especializado en aventura y actividades al aire libre (como Allianz Travel, Chapka, o a través de federaciones de montaña).
¿Qué hago si mi seguro se niega a reembolsar los gastos de evacuación después?
Gestionar un rechazo de pago exige rigor administrativo absoluto para poder impugnar la decisión con eficacia.
- Guarda pruebas desde el primer momento: En cuanto tu guía o tú contactéis con la central de asistencia en montaña, anota la hora exacta de la llamada, el nombre de la persona que te atendió y el número de expediente asignado. Exige siempre confirmación por escrito (SMS, correos electrónicos). Ya en el hospital de Katmandú, consigue el informe médico completo que indique explícitamente el diagnóstico, normalmente mal agudo de montaña, edema pulmonar o edema cerebral, que justificó el descenso urgente en helicóptero. Evita las evacuaciones por simple cansancio, que las aseguradoras rechazan sistemáticamente por considerarlas fraude.
- Recursos legales: Si la aseguradora mantiene su negativa alegando una cláusula de exclusión abusiva, envíale un requerimiento formal por carta certificada con acuse de recibo. Si el desacuerdo continúa, puedes acudir gratuitamente al Defensor del Asegurado o apoyarte en una asociación de consumidores para analizar si las condiciones generales del contrato eran justas y hacer valer tus derechos.