
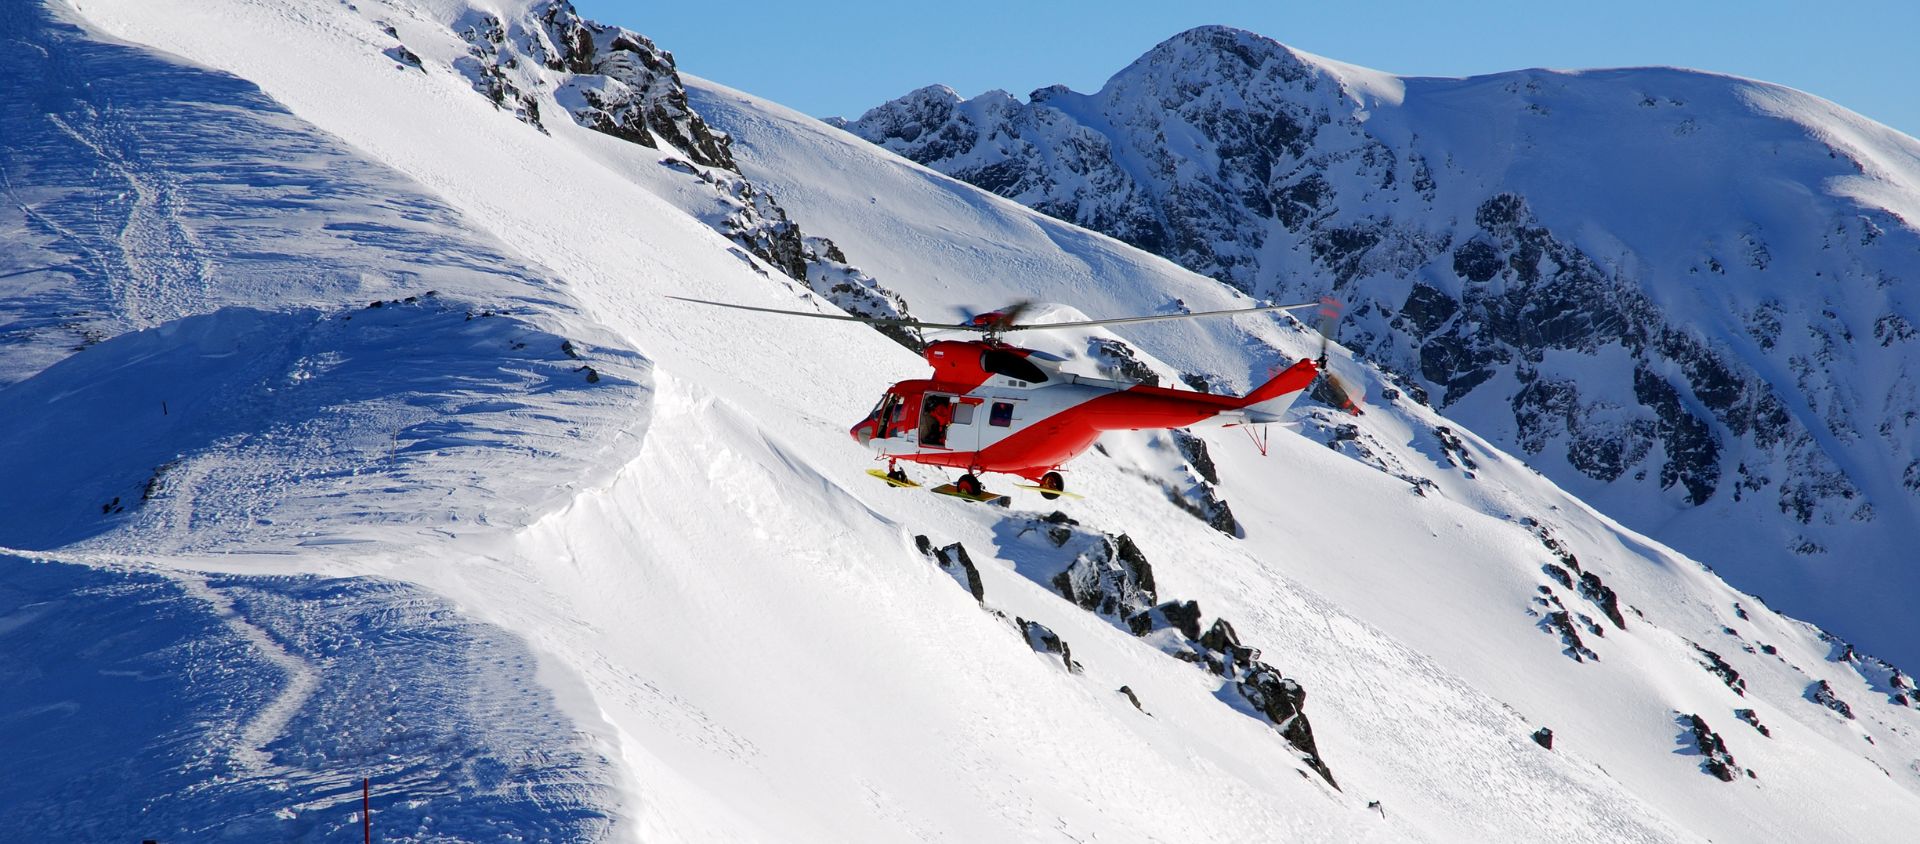
Assurance trek Népal — c’est souvent la dernière chose qu’on règle avant de boucler son sac, et pourtant c’est probablement la décision la plus importante du voyage. La réponse directe : prenez votre assurance avant de partir, depuis la France. Les contrats souscrits sur place au Népal sont rarement adaptés aux évacuations hélitreuillées en haute altitude, et les plafonds de remboursement sont souvent dérisoires face au coût réel d’un rapatriement depuis le Langtang ou l’Everest Base Camp. En 2025, une évacuation hélitreuillée depuis une altitude supérieure à 4 000 m peut dépasser 15 000 à 20 000 dollars. Sans couverture sérieuse, vous assumez seul.
J’ai moi-même vécu cette situation de près lors d’un trek sur l’Annapurna Circuit : un compagnon de route américain avait souscrit un contrat local à Katmandou. Résultat ? Il a payé la moitié de l’hélico de sa poche. Un souvenir qu’on ne veut pas ramener dans ses bagages.
Le Népal, c’est le terrain de jeu ultime pour les amateurs de trekking. Plus de 200 000 trekkeurs s’y aventurent chaque année, selon les chiffres du Département du tourisme népalais. Mais c’est aussi un terrain exigeant, avec des dénivelés brutaux, des conditions météo imprévisibles et des infrastructures médicales quasi inexistantes au-delà de Namche Bazaar ou Jomsom.
Ce que beaucoup sous-estiment, c’est que même un trek « classique » comme le circuit des Annapurnas passe régulièrement au-dessus de 4 000 mètres — voire 5 416 m au col du Thorong La. À ces altitudes, le mal des montagnes aigu, l’œdème cérébral ou pulmonaire peuvent survenir très vite, et la seule option sérieuse reste l’évacuation par hélicoptère.
La question ne devrait donc pas être « est-ce que j’en ai besoin ? », mais bien « quelle assurance choisir ? »
Les limites des assurances souscrites sur place au Népal
À Katmandou ou Pokhara, vous trouverez facilement des officines proposant des contrats trek pour quelques dizaines de dollars. Ça paraît pratique, ça semble couvrir l’essentiel — mais en pratique, ces contrats ont des lacunes énormes.
Voici ce qu’on observe souvent :
- Plafonds bas : couverture médicale plafonnée à 5 000 ou 10 000 dollars, insuffisante pour un rapatriement en Europe
- Exclusions d’altitude : certains contrats locaux excluent explicitement les interventions au-dessus de 4 000 ou 5 000 mètres
- Délais de remboursement : procédures opaques, remboursements en monnaie locale, sans assistance téléphonique 24h/24 en français
- Absence de garantie rapatriement : certains ne couvrent que les soins sur place, pas le vol retour médicalisé en Europe
- Difficultés de recours : en cas de litige, faire valoir vos droits depuis la France face à un assureur népalais, c’est quasi mission impossible
Mon avis sur ce point est clair : un contrat local peut rassurer psychologiquement, mais il ne protège pas vraiment. C’est une fausse économie.
Ce que doit couvrir une bonne assurance pour le Népal
Avant de comparer les offres, voici les garanties non négociables pour un trek au Népal :
- Évacuation hélitreuillée avec plafond d’au moins 50 000 € (idéalement illimité)
- Rapatriement médical vers la France inclus
- Couverture altitude : minimum jusqu’à 5 500 m, idéalement jusqu’à 6 000 ou 7 000 m si vous visez un sommet non technique comme l’Island Peak (6 189 m)
- Assistance 24h/24 en français depuis l’étranger
- Couverture trek et randonnée en haute montagne (certains contrats généraux excluent les activités « à risque »)
- Annulation voyage si vous souhaitez aussi vous couvrir en cas d’imprévu avant le départ
Quelles assurances françaises sont adaptées au trek au Népal
Les spécialistes montagne et outdoor
En France, plusieurs acteurs se sont spécialisés dans l’assurance voyage aventure. Chapka Assurances (formule Cap Aventure), Allianz Travel, AVI International ou encore Europ Assistance proposent des contrats avec couverture haute altitude. Depuis 2024, certains ont même étendu leur plafond d’évacuation à des montants illimités sur leurs formules premium — un vrai changement.
AssurExpat ou Battleface sont aussi prisés des trekkeurs expérimentés pour leur flexibilité sur les activités à risque.
La carte bancaire premium suffit-elle ?
C’est une question qu’on me pose souvent. Les cartes Visa Infinite, Mastercard World Elite ou les Amex Gold/Platine intègrent effectivement une assurance voyage. Mais attention aux détails : la plupart de ces contrats plafonnent l’évacuation à 30 000 ou 50 000 € et excluent les activités considérées comme « sports extrêmes ». Le trekking à haute altitude n’est pas toujours clairement défini dans les conditions générales.
Mon conseil : lisez les conditions générales de votre carte ligne par ligne avant de vous y fier, ou contactez directement l’assureur pour demander une confirmation écrite sur la couverture altitude. Et si le moindre doute subsiste, souscrivez un contrat complémentaire.
Le cas des adhérents FFM et CAF
Si vous êtes membre du Club Alpin Français (CAF) ou de la Fédération Française de la Montagne et de l’Escalade (FFME), sachez que votre adhésion intègre une assurance responsabilité civile et, selon les formules, une assistance à l’étranger. En 2026, la cotisation CAF avec option « pratique internationale » reste l’une des meilleures combinaisons qualité-prix pour les trekkeurs réguliers. Vérifiez quand même les plafonds d’évacuation de votre formule spécifique.
Mon expérience personnelle : ce que j’aurais aimé savoir avant
Lors de mon premier trek au Népal, j’avais souscrit un contrat bas de gamme via une plateforme généraliste. Ça m’avait coûté 35 euros pour 3 semaines, et sur le coup j’étais content de moi. C’est en discutant avec un guide sherpa à Namche Bazaar que j’ai compris l’ampleur de mon erreur : mon plafond d’évacuation couvrait à peine deux heures d’hélicoptère.
Depuis, je passe systématiquement par une assurance plus adaptée. Le coût tourne autour de 80 à 150 euros pour 3 semaines, selon le niveau de couverture choisi. C’est le prix d’un repas et demi dans un bon restaurant de la capitale parisienne. Pour la sérénité que ça procure en altitude, c’est une évidence.
Résumé des points clés avant de partir
Pour récapituler clairement avant de fermer votre sac :
- Souscrivez votre assurance avant de quitter la France, pas à Katmandou
- Vérifiez le plafond d’évacuation hélitreuillée (50 000 € minimum, illimité c’est mieux)
- Confirmez que votre contrat couvre l’altitude prévue sur votre itinéraire
- Si vous utilisez votre carte bancaire, vérifiez les conditions générales et obtenez une confirmation écrite
- Les membres du CAF ou FFME ont souvent une base solide, à compléter selon les besoins
- Conservez votre numéro d’assistance accessible offline sur votre téléphone
FAQ — Les questions qu’on me pose le plus souvent
Peut-on souscrire une assurance trek Népal depuis la France jusqu’au dernier moment ?
Oui, la souscription de dernière minute est tout à fait envisageable, mais elle comporte des limites importantes.
- L’immédiateté des secours : Si vous vous y prenez la veille de votre départ, les garanties cruciales d’assistance médicale sur place, de recherche en montagne et d’évacuation d’urgence par hélicoptère prennent généralement effet de manière immédiate dès la validation du paiement.
- Le piège de l’annulation : En revanche, pour la garantie « annulation de voyage », la quasi-totalité des assureurs appliquent un délai de carence strict de 48 à 72 heures. Souscrire au tout dernier moment vous prive donc de toute couverture financière si un imprévu de santé ou professionnel vous oblige à renoncer au départ juste avant de monter dans l’avion.
L’assurance est-elle obligatoire pour obtenir le permis TIMS ou le permis Sagarmatha ?
Non, aucune loi ne conditionne la délivrance des permis à la présentation d’une attestation d’assurance en 2026.
- Le cadre administratif : L’obtention de la carte TIMS (Trekking Information Management System) ou du permis d’entrée pour la région de l’Everest (Sagarmatha) se fait sans contrôle de vos contrats privés.
- La réalité du terrain : Malgré cette absence d’obligation légale, le bureau des permis de Katmandou et les autorités locales incitent fortement les voyageurs à s’assurer. De plus, de nombreux guides indépendants et agences éthiques font de la vérification de votre couverture d’évacuation héliportée une condition sine qua non avant de s’engager sur les sentiers, refusant catégoriquement de porter la responsabilité financière et humaine d’un sauvetage non couvert.
Que se passe-t-il si je dépasse l’altitude couverte par mon contrat ?
En cas de dépassement, vous vous exposez à une exclusion de garantie totale et immédiate.
- Une clause d’altitude stricte : C’est l’un des pièges les plus fréquents en haute montagne. La plupart des contrats de voyage standards ou liés aux cartes bancaires bloquent leurs garanties à 3 000 ou 4 500 mètres. Si vous franchissez cette limite pour vous attaquer à des sommets d’initiation comme l’Island Peak (6 189 m) ou le Mera Peak (6 461 m), l’assureur refusera de prendre en charge les frais en cas de problème.
- La solution : Il est impératif de lire les conditions générales et de souscrire, auprès de compagnies spécialisées ou de fédérations d’alpinisme, des extensions spécifiques pour la haute altitude ou l’alpinisme non technique afin d’être couvert jusqu’à 6 000 ou 7 000 mètres.
Mon assurance santé française (CPAM + mutuelle) peut-elle couvrir des soins au Népal ?
Non, le système de santé français classique est totalement inadapté aux urgences en Asie.
- La position de la Sécurité sociale : La CPAM ne prend pas en charge les frais de santé engagés hors de l’Union Européenne, sauf de très rares exceptions soumises à entente préalable et sur présentation de factures acquittées, sans aucune garantie de remboursement intégral. Les mutuelles calquent généralement leurs prestations sur celles de la Sécurité sociale et se révèlent insuffisantes pour les cliniques privées internationales de Katmandou.
- Le rapatriement exclu : Plus crucial encore, le rapatriement sanitaire vers la France et les secours héliportés en montagne ne sont jamais pris en charge par l’Assurance Maladie. Sans une assurance voyage internationale dédiée, vous devriez avancer personnellement des dizaines de milliers d’euros en cas de coup dur.